关联交易定价逻辑,影响公司利润与中小股东权益
关联交易定价看似只是财报附注里的技术细节,却直接决定利润在上市公司与关联方之间如何分配。定价偏高或偏低,都会改变公司真实盈利能力,进而影响中小股东的分红与股价。当定价逻辑不透明,中小股东往往处于信息劣势,难以判断交易是否公允。这正是它值得持续关注的原因。
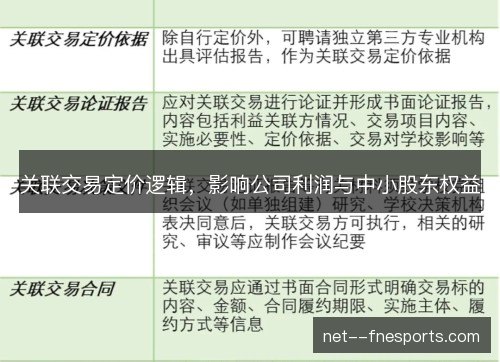
关联交易指公司与其控股股东、实际控制人、子公司或同一控制下企业之间的买卖、租赁、担保等行为。这些交易本身未必有害,甚至能降低谈判成本、稳定供应链。但定价一旦偏离市场公允水平,就会成为利润转移的通道。理解关联交易,先要看清定价环节。
常见定价方法包括市场价、成本加成价、协议价和可比非受控价格。市场价看似最公允,但关联方可以挑选有利的参照物或时点。成本加成则取决于成本口径与加成率,调整空间很大。协议价更灵活,也更容易被用来调节利润。方法选择本身就是一种利益安排。
当上市公司向关联方高价采购原料,或低价出售产品时,利润便从上市公司流出。关联方以低成本获得商品或服务,再以市场价对外销售,赚取本应属于上市公司的毛利。中小股东按持股比例承担利润减少的后果,却很难阻止这类交易。高买低卖是最直接的利润转移方式。
反向操作同样存在。上市公司以低价从关联方购入资产或原料,再以高价向关联方出售商品,短期利润会大幅增加。这种低买高卖可能为了粉饰业绩、满足再融资条件或支撑股价。但若定价不可持续,未来利润便会回落,中小股东容易在高位接盘。定价逻辑决定了利润的时间分布。
为什么关联方能够操纵定价?根源在于信息不对称与治理缺陷。控股股东掌握更多内部信息,可以影响交易时机、对象和条款。中小股东分散且专业能力有限,难以逐笔判断价格是否公允。董事会、监事会若被内部人控制,制衡机制便会失效。蜂鸟电竞定价权实际掌握在少数人手中。
定价直接影响公司利润。高价采购会推高营业成本,压低毛利率;低价销售会减少营业收入,同样侵蚀利润。若关联方是上市公司的重要客户或供应商,定价变动几个百分点,净利润就可能大幅波动。投资者看到的每股收益,可能并非公司真实竞争力的体现。利润质量因此存疑。
对中小股东权益的损害更为隐蔽。利润被转移后,公司可分配红利减少,股价长期表现也会受损。中小股东在股东大会上表决权有限,关联股东又需回避表决,但议案往往由控股股东提前安排。他们只能事后质疑,维权成本高、举证难。定价不公相当于对中小股东无声征税。
监管规则试图约束这种定价。关联交易需要及时披露,重大交易要经股东大会审议,关联方回避表决。独立董事和独立财务顾问需发表意见,评估定价是否公允。审计机构也会关注关联交易是否具有商业实质。这些制度增加了透明度,但执行效果取决于独立性。
现实中规避手法不断翻新。有的公司通过多层股权结构隐藏关联关系,让交易在形式上变成非关联交易。有的借助第三方过桥,先卖给无关企业,再转手给实际控制人。还有的利用复杂金融产品,把定价差异包装成风险收益。这些安排让中小股东更难识别利润去向。
一旦定价被认定为不公允,后果可能很严重。监管机构可以责令改正、警告、罚款,甚至认定相关责任人不适合任职。上市公司需追回被转移的利润,调整财务报表。若构成欺诈发行或信息披露违法,还可能面临投资者集体诉讼。声誉损失和融资成本上升同样不可忽视。
从市场整体看,关联交易定价不公破坏资源配置效率。资金和利润流向控股股东控制的非上市实体,而不是留在上市公司用于研发、扩产和分红。优秀公司可能因利润被抽走而丧失竞争力,劣质公司却靠输送利益维持报表。长期下去,投资者对市场的信任会被侵蚀。定价公允是市场公平的基石。
未来监管方向是穿透式识别与科技赋能。大数据、区块链和人工智能可以帮助监管者追踪资金流、股权链和交易价格。交易所问询函会要求公司说明定价依据,对比市场可比价格。中小股东也可以通过投服中心、网络投票和媒体监督表达意见。定价透明化不再只是道德呼吁,而是技术可行、制度必行的方向。
关联交易定价逻辑最终考验的是公司治理的诚信底线。只有让每一笔交易都经得起市场比价和独立审计,公司利润才真实可靠。中小股东无法深入车间盘点,但可以通过投票、诉讼和舆论形成约束。当定价权被关进透明笼子,利润才会留在该留的地方。
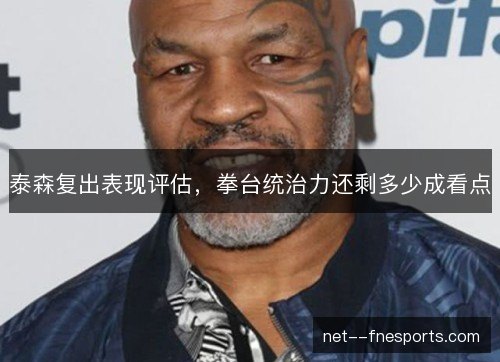
泰森复出表现评估,拳台统治力还剩多少成看点
迈克·泰森复出拳台,与杰克·保罗打满八回合,点数落败。真正牵动目光的并非胜负,而是泰森还剩多少拳台统治力。铁血压迫、迅猛闪躲和一击致命,如今偶尔闪现。人们想看五十八岁的他面对年轻对手时,还能靠什么控制...